Otras noticias Nacionales
El uso de capacidad instalada cruzó el 60% por primera vez en 2026, aunque tuvo una caída anual
El retroceso más relevante contra el año pasado se observó en químicos.

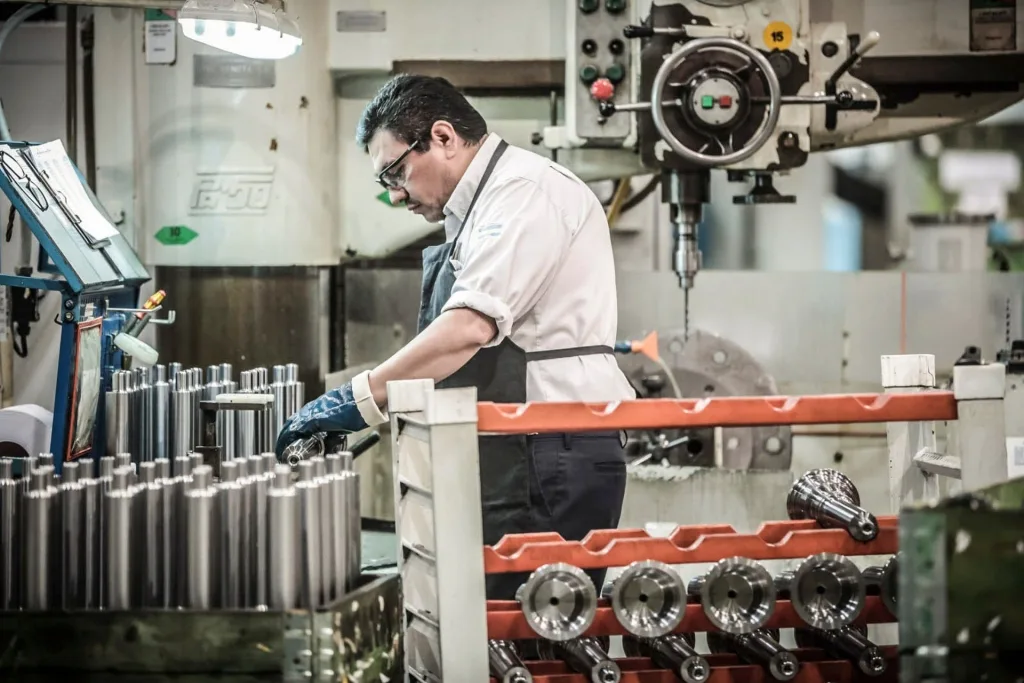
El uso de capacidad instalada por parte de la industria alcanzó en septiembre su máximo del año, algo que también había registrado en septiembre de 2025. Sin embargo, la cifra fue menor a la del año pasado y apenas superó el 60%, en medio de una crisis que destruye cada vez más empleos.
Este viernes el INDEC informó que la industria manufacturera utilizó el 60,1% de su capacidad instalada. Si bien superó el 60% por primera vez en el año, también cabe aclarar que se ubicó 1,3 puntos porcentuales (p.p) por debajo del nivel de septiembre de 2025.
La principal incidencia negativa se observó en la elaboración de sustancias y productos químicos, que pasó a operar al 60% de su potencial máximo, cuando un año atrás lo hacía al 63,7%. Esto respondió fundamentalmente al derrumbe en la producción de materias primas plásticas y caucho sintético.
Detrás le siguió la metalmecánica, que presentó un nivel de utilización de la capacidad instalada de 40,5%, lo cual implicó un retroceso de 3,7 p.p. Esto se relacionó principalmente con la menor fabricación de maquinaria agrícola y de electrodomésticos.
El podio lo completó la industria automotriz, con un declive interanual de 7,6 puntos, a partir de una actividad más débil de las terminales.
Según el informe del INDEC, los bloques sectoriales que presentaron niveles de utilización de la capacidad instalada superiores al nivel general fueron refinación del petróleo (82,9%), papel y cartón (70,7%), productos alimenticios y bebidas (69,5%), industrias metálicas básicas (69,2%) y productos minerales no metálicos (61,4%). Por debajo del nivel general se ubicaron sustancias y productos químicos (60,0%), edición e impresión (59,8%), productos del tabaco (50,2%), industria automotriz (49,5%), productos de caucho y plástico (44,8%), productos textiles (44,1%) y metalmecánica excepto automotores (40,5%).
Vale recordar que la semana pasada el organismo había plasmado que, pese a una leve mejora mensual del 0,7% en septiembre, Índice de Producción Industrial redondeó una caída del 3,2% en el tercer trimestre contra los tres meses previos. Además, sufrió su tercera caída interanual consecutiva (-1,8%).
Los empresarios del sector remarcan a la debilidad de la demanda interna como el factor que más limita la producción. Recién en los últimos dos meses comenzó a observarse un freno en el deterioro del crédito en pesos, de la morosidad y de los salarios, pero lejos están las variables mencionadas de recuperar lo perdido anteriormente, por lo cual es difícil imaginar una gran recuperación del consumo en el corto plazo.
A esto se le suman la competencia de las importaciones en muchos segmentos. Muchas pymes reclaman que la apertura comercial debería ser acompañada de otra serie de iniciativas que reduzcan el “costo argentino” y le permitan a las firmas mejorar su competitividad. La baja de impuestos y las mejoras en el acceso al financiamiento son dos de los puntos más mencionados.
Además, los industriales también advierten que sus costos están subiendo por encima de los precios de los artículos que venden. “La apreciación cambiaria encarece esos costos en dólares y deteriora la competitividad, mientras la demanda débil limita el margen para trasladarlos a precios. La caída del real tras las elecciones en Brasil agrava el cuadro: abarata la competencia brasileña sumando presión importadora en sectores industriales ya afectados a nivel local. A esto se suma la energía, que se sostiene cara en el mundo: el Brent ronda u$s112 por barril, casi el doble que a comienzos de 2026″, profundizó al respecto un informe de la consultora I+D.
Fuente: Ámbito
Otras noticias Nacionales
te puede interesar
las más leidas

2