Otras noticias Locales
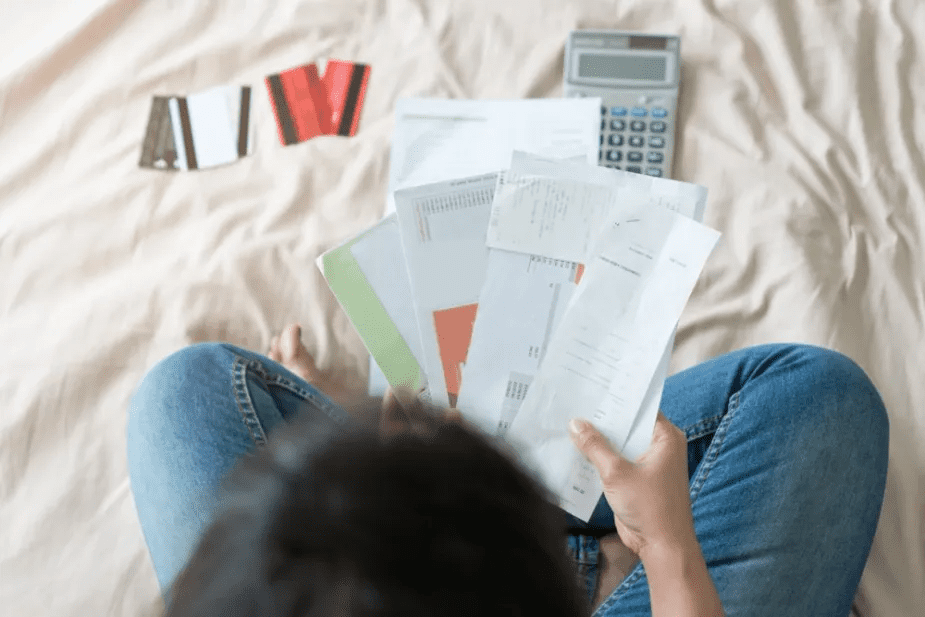
Endeudarse para comer
“Las compras de almacén pasaron a ser el primer motivo de endeudamiento de los hogares bahienses”, advirtió el economista Francisco Cantamutto.

Ayer el Instituto de Investigaciones Económicas y Sociales del Sur, dependiente de la UNS y el CONICET, presentó el informe sobre trabajo, ingresos y deudas de hogares en Bahía Blanca y expuso un preocupante escenario en materia de endeudamiento y morosidad.
Esta mañana en diálogo con Radio Altos, el economista Francisco Cantamutto, uno de los autores del informe (el octavo en siete años) precisó que el 98% de los hogares tiene algún tipo de deuda. “Ese dato no es estrictamente novedoso, sino que habla del uso generalizado de formas de crédito en la gestión de las finanzas de los hogares como una normalidad. Esto tiene que ver con un nuevo formato de manejo del dinero en los hogares donde ya no es “la plata que tengo gasto”, sino que se van arbitrando distintas estrategias según los gastos. Estamos viendo desde la pandemia que se ha vuelto la normalidad. No es un dato novedoso, consolida una tendencia”, planteó en primer término.
Sí expuso como dato muy preocupantes de qué manera se da el endeudamiento de los hogares bahienses: “la compra de almacén pasó a ser el primer motivo de la mayor parte de la deuda”. Ese indicador, resaltó, es uno de los que dan cuenta que la toma de duda se está transformando en problema cada vez más grave.
Oro dato que llama la atención fuertemente, dijo, es que el 29% de las deudas tomadas es para sanear otra deuda.
“Los principales ejes que están haciendo que se tome deuda es para compras de almacén o para financiar deudas previas. Estamos ante un escenario de deterioro de la calidad de la deuda”, resumió.
Sumó como indicador del deterioro de las condiciones del sistema financiero que la mitad de los hogares encuestados reportó no poder cumplir a tiempo con los pagos.
Otro punto que destacó del informe tiene que ver con las variaciones percibidas en la carga de trabajo, de ingresos y de deudas. Por segundo año consecutivo, dijo que las personas encuestadas reportan “estar trabajando más que antes, pero que los ingresos son iguales o menores”. “No están pudiendo compensar a través de mayor esfuerzo un ingreso mejor. Y de hecho más de un tercio de los hogares señalaron que están endeudándose porque no les alcanzan los ingresos”, manifestó.
En la actual encuesta 2026, sumaron un módulo referido a cuidados, que demostró la existencia de sobrecarga de tareas no remuneradas que recaen principalmente en las mujeres. “Tienen entre 6 y 13 veces más probabilidades las mujeres de estar cuidando solas o encargándose de las tareas domésticas solas, lo cual hace que los hogares bajo jefatura femenina sean los más afectados porque suelen tener empleos más precarios. Estamos viendo una sobrecarga de trabajo no remunerado y justamente por estos motivos terminan en problemas de endeudamiento”, analizó.
Sobre el crédito joven, indicó que los tres segmentos de edades con mayor índice de morosidad son los que van de los 15 a los 19, de los 20 a los 24 y de los 25 a los 29 años. “Toda la juventud reporta índices de mora que orillan entre el 31 y el 34% de los créditos. Y la mayor parte de estos créditos son por montos muy bajos, que no superan los 300 mil pesos”, informó.
“El 44% de los créditos totales en la ciudad no superan el salario mínimo, vital y móvil. Entonces no es un problema del monto de los créditos sino que tiene que ver con el para qué se está recurriendo el crédito. La gente está señalando: ´no me alcanza lo que gano, estoy trabajando más y ni aun así lo compenso, entonces tengo que tomar deuda para las cosas más básicas´”, advirtió.
En cuanto a las billeteras virtuales, la encuesta marcó que al menos el 22% de las operaciones de crédito son a través de esas herramientas. Señaló que Mercado Libre, por ejemplo, otorgó crédito a 46.500 bahienses. “Depende a qué hora se toma el crédito, el historial de manejo de fondos, si escribís con falta de ortografía o no, entre otros, la tasa de interés que aplican, que puede llegar al 1.300%, lo cual es una usura”, afirmó.
Y agregó que se conjuga una necesidad con la falta de educación financiera y la desregulación de las condiciones de acceso al crédito donde billeteras virtuales pueden ofrecer publicidad engañosa, no revelar con claridad las condiciones de contratación, y así “están generando un problema muy severo en el manejo de dinero de los hogares”.
Cantamutto cuestionó que frente a este complejo y preocupante panorama hay una retracción sostenida de la acción del Estado tanto en la asistencia económica a los hogares como a las empresas. “Ni el Estado ni el mercado están resolviendo la necesidad, entonces los hogares recurren a lo que tienen a mano”, expresó.
“Hay que atacar la base, la raíz del problema, que es la imposibilidad de resolver necesidades básicas, sea por el ingreso laboral o sea por ayuda económica del Estado. Si ninguna de estas dos cosas se resuelve, por más que regulemos al sistema financiero, la gente va a seguir recurriendo a endeudarse para comprar comida”, concluyó.
- Escuchá la nota completa en nuestro canal de YouTube.
Otras noticias Locales
te puede interesar

las más leidas